
 首页

鼓励用人单位为职工多交这笔钱!


第十四届全国人大常委会
第二十四次会议通过的
《中华人民共和国医疗保障法》
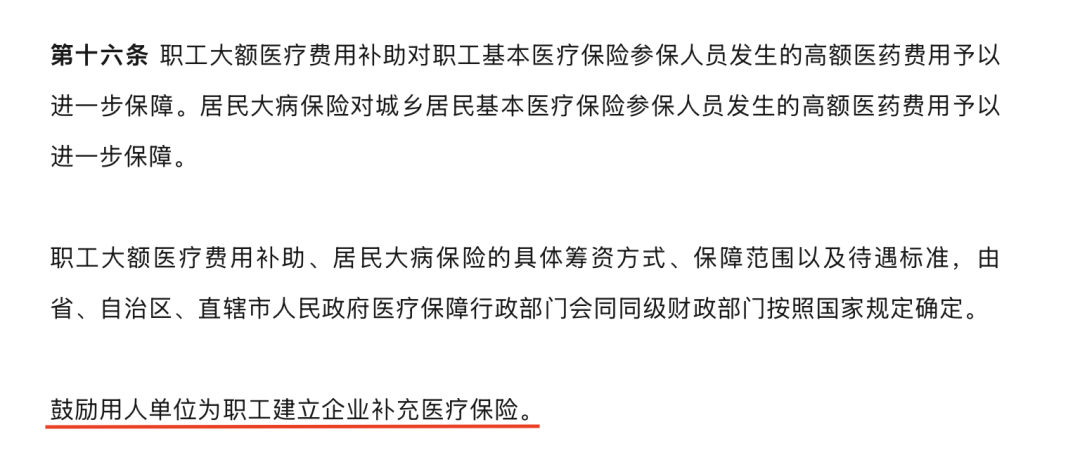
第十六条
明确规定
“鼓励用人单位为职工
建立企业补充医疗保险”
该法自2027年1月1日起施行
将企业补充医保纳入法制化鼓励框架
企业补充医保是什么?
企业必须缴纳吗?
经费如何列支?
一文说清
什么是企业补充医疗保险?
企业补充医疗保险是企业在参加城镇基本医疗保险的基础上,国家给予政策鼓励,由企业自主举办或参加的一种补充性医疗保险形式。
企业是否必须建立补充医疗保险?
《国务院关于建立城镇职工基本医疗保险制度的决定》(国发〔1998〕44号)中规定:按规定参加各项社会保险并按时足额缴纳社会保险费的企业,可自主决定是否建立补充医疗保险。企业可在按规定参加当地基本医疗保险基础上,建立补充医疗保险,用于对城镇职工基本医疗保险制度支付以外由职工个人负担的医药费用进行的适当补助,减轻参保职工的医药费负担。
企业建立补充医疗保险的经费如何列支?
企业补充医疗保险费在工资总额4%以内的部分,企业可直接从成本中列支,不再经同级财政部门审批。
企业补充医疗保险资金应如何管理使用?
企业补充医疗保险办法应与当地基本医疗保险制度相衔接。企业补充医疗保险资金由企业或行业集中使用和管理,单独建账,单独管理,用于本企业个人负担较重职工和退休人员的医药费补助,不得划入基本医疗保险个人账户,也不得另行建立个人账户或变相用于职工其他方面的开支。
财政部门和劳动保障部门要加强对企业补充医疗保险资金管理的监督和财务监管,防止挪用资金等违规行为。
企业为员工购买补充医疗保险在企业所得税方面有何优惠政策?
根据《财政部 国家税务总局关于补充养老保险费 补充医疗保险费有关企业所得税政策问题的通知》(财税〔2009〕27号)的规定,自2008年1月1日起,企业根据国家有关政策规定,为在本企业任职或者受雇的全体员工支付的补充养老保险费、补充医疗保险费,分别在不超过职工工资总额5%标准内的部分,在计算应纳税所得额时准予扣除;超过的部分,不予扣除。


